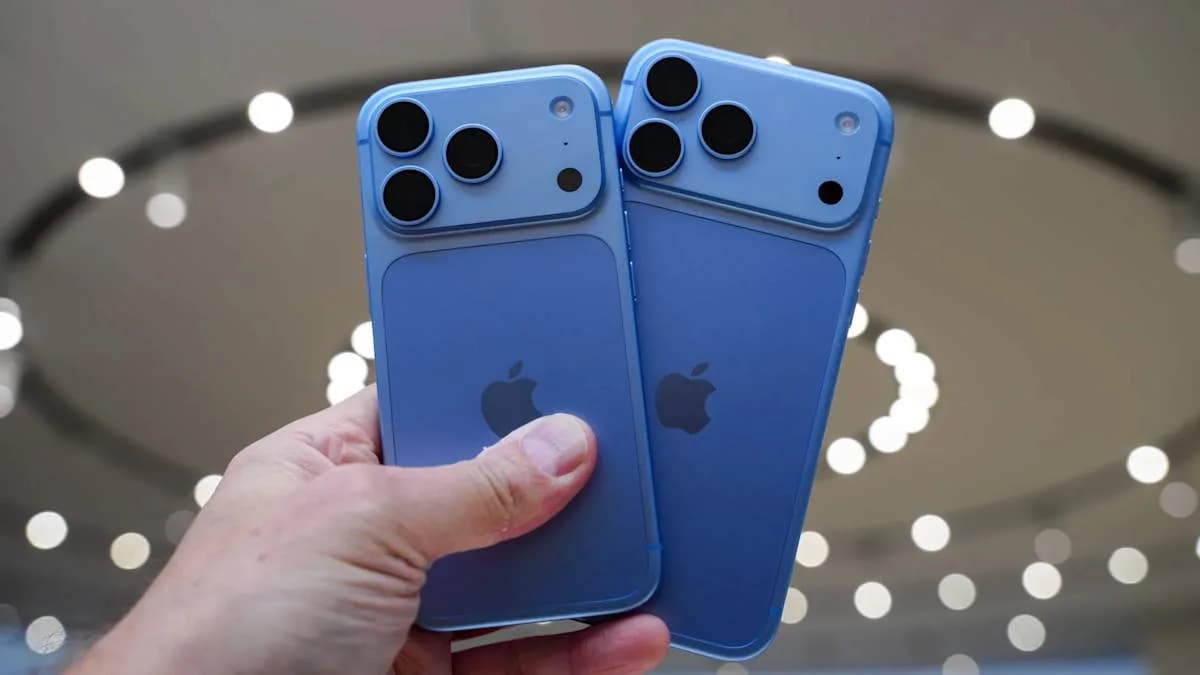
Comprar um iPhone de mais de R$ 10 mil não é apenas uma decisão sobre tecnologia: é também uma escolha de orçamento. Quem deixa para pensar no dinheiro apenas quando o aparelho chega às lojas pode acabar recorrendo ao parcelamento, sacrificando outras despesas ou adiando a troca. Planejar com antecedência muda a equação: permite comparar o preço à vista com o parcelado e, enquanto o dinheiro é guardado, buscar rendimento compatível com o prazo e o risco que a pessoa aceita assumir.
Segundo o portal InfoMoney, o iPhone 18 Pro Max de 256 GB custa R$ 12.999 no Brasil e pode sair por R$ 11.699,10 com o desconto de 10% informado para pagamento à vista. O portal também apresenta uma simulação da Rico segundo a qual, em um plano de dois anos, os aportes somariam R$ 10.498,52 até alcançar o valor à vista. Como a notícia não detalha todas as premissas da conta — como a taxa de retorno considerada e a frequência dos depósitos —, é importante entender o resultado como uma simulação, não como uma promessa de rendimento.
A seguir, explicamos como interpretar esses números, quanto seria necessário separar em diferentes prazos, quais alternativas existem para guardar o dinheiro e que cuidados ajudam a evitar que a meta fique defasada antes da compra.
Quanto custa o iPhone 18 Pro Max e o que muda com o desconto
Com base nos valores divulgados pelo InfoMoney, a diferença entre o preço parcelado informado e o preço à vista é de R$ 1.299,90. Isso corresponde ao desconto de 10% sobre R$ 12.999. É uma economia relevante, mas ela só é real para quem consegue pagar o valor à vista nas condições anunciadas e não precisa contrair uma dívida para isso.
- Preço de referência: R$ 12.999.
- Preço à vista com desconto de 10%: R$ 11.699,10.
- Diferença entre os preços: R$ 1.299,90.
O preço à vista deve ser comparado com o custo total do parcelamento, não apenas com o valor de cada prestação. Uma parcela que parece pequena pode comprometer o orçamento por muitos meses; por outro lado, parcelar sem juros pode fazer sentido para quem preserva o dinheiro aplicado e não paga mais caro pelo produto. A decisão depende das condições reais da oferta, da disciplina financeira e do rendimento líquido que o dinheiro poderia obter.
O que a simulação de dois anos realmente mostra
Na conta apresentada pelo InfoMoney, os aportes totalizam R$ 10.498,52 para chegar aos R$ 11.699,10 necessários à compra à vista. A diferença de R$ 1.200,58 entre o total aportado e o objetivo seria coberta pelo rendimento considerado na simulação. Isso não significa que qualquer aplicação produzirá exatamente esse resultado: taxas, impostos, prazo, regularidade dos depósitos e condições de mercado fazem diferença.
Há também duas economias que não devem ser confundidas. A primeira é o desconto de R$ 1.299,90 em relação ao preço de R$ 12.999. A segunda é o rendimento estimado na simulação. Se alguém comparar os aportes de R$ 10.498,52 com o preço sem desconto de R$ 12.999, encontrará R$ 2.500,48 de diferença. Esse total combina o desconto anunciado e o rendimento projetado — não é um ganho garantido nem deve ser atribuído apenas à aplicação.
Ao reproduzir a conta com os dados publicados, a principal limitação é justamente a ausência das premissas completas. Sem conhecer a taxa usada e o momento dos aportes, não dá para verificar com precisão o cálculo da Rico. O que é possível fazer é usar os valores como referência e montar uma meta própria, deixando claro quais hipóteses estão sendo adotadas.
Quanto guardar por mês em 1, 2 ou 3 anos
Uma primeira estimativa pode ser feita sem considerar qualquer rendimento. Basta dividir o valor desejado pelo número de meses. Essa conta é conservadora porque não dá crédito a juros ou rendimentos, mas também não prevê uma eventual alta no preço do celular.
| Prazo | Meta de R$ 11.699,10 | Meta de R$ 12.999 |
|---|---|---|
| 12 meses | R$ 974,93 por mês | R$ 1.083,25 por mês |
| 24 meses | R$ 487,46 por mês | R$ 541,63 por mês |
| 36 meses | R$ 324,98 por mês | R$ 361,08 por mês |
Os valores são aproximações e servem como ponto de partida. A coluna de R$ 11.699,10 usa o preço à vista informado na notícia; a de R$ 12.999 usa o preço sem desconto como referência. O preço e a oferta podem mudar antes da compra. Além disso, se os aportes forem feitos no começo do mês, o dinheiro tende a ficar aplicado por mais tempo do que se forem feitos no fim, o que altera o resultado em uma simulação com rendimento.
Como usar a simulação publicada sem tratar projeção como garantia
Se a pessoa pretende seguir a hipótese de dois anos da Rico, a média simples dos aportes informados é de aproximadamente R$ 437,44 por mês (R$ 10.498,52 divididos por 24). Essa média não revela necessariamente o valor de cada depósito da simulação: os aportes podem ser diferentes, e o resultado depende da rentabilidade. Para uma meta própria, o ideal é começar pelo valor mensal que cabe no orçamento e então calcular se ele é suficiente para o prazo desejado.
Uma planilha resolve isso sem exigir conhecimento avançado. Em uma versão simples, a tela mostra linhas para cada mês e colunas para “data”, “aporte”, “saldo acumulado” e “meta restante”. O usuário registra cada depósito e compara o saldo com o objetivo. Se utilizar uma calculadora financeira ou uma planilha com projeção de juros, deve informar a taxa como hipótese e verificar se ela é líquida de impostos e custos. Não use uma taxa passada como se ela fosse garantida no futuro.
O preço de hoje pode não ser o preço da compra
Guardar dinheiro por dois ou três anos traz um desafio: o objetivo pode mudar de valor. Produtos importados são influenciados, entre outros fatores, pelo câmbio, pela política comercial, pelos custos de distribuição e pela estratégia de preços no Brasil. A inflação geral também reduz o poder de compra do dinheiro, embora não seja correto presumir que o preço de um modelo específico subirá exatamente na mesma proporção que um índice de inflação.
Para visualizar o risco, veja cenários puramente ilustrativos para o valor à vista de R$ 11.699,10. Se esse preço aumentasse 4%, 6% ou 8% ao ano, ao fim de dois anos chegaria a aproximadamente R$ 12.654, R$ 13.146 ou R$ 13.646, respectivamente. Em três anos, os mesmos cenários levariam o valor a cerca de R$ 13.159, R$ 13.930 ou R$ 14.700. Esses números não são previsões do preço do iPhone; apenas mostram como uma meta fixa pode perder aderência ao longo do tempo.
Uma forma prudente de lidar com a incerteza é revisar a meta a cada três ou seis meses. Se o preço anunciado mudar, atualize o objetivo e avalie se é melhor aumentar o aporte, ampliar o prazo ou considerar outro modelo. Não é necessário perseguir a versão mais cara para obter uma boa experiência: capacidade de armazenamento, tamanho, câmera e duração prevista de uso devem ser comparados com as necessidades reais.
Onde guardar o dinheiro destinado ao celular
Para uma meta com data relativamente próxima, a prioridade costuma ser combinar liquidez, baixo risco e facilidade de resgate. Isso não significa que exista uma opção ideal para todos: cada produto tem regras, custos e riscos próprios. Antes de investir, confira as condições atualizadas diretamente na instituição financeira e considere o impacto de impostos e eventuais taxas.
Tesouro Selic
É um título público cuja rentabilidade acompanha a taxa básica de juros, com oscilações de preço geralmente menores que as de títulos prefixados ou atrelados à inflação quando mantidos por períodos curtos. Pode ser uma alternativa para objetivos de curto prazo, mas não deve ser descrito como dinheiro instantaneamente disponível em qualquer situação: o resgate segue horários e regras operacionais, e o preço pode variar. Também é necessário verificar custos aplicáveis e a tributação.
CDB com liquidez diária
Um CDB é um título de renda fixa emitido por um banco. Alguns oferecem resgate diário, mas é fundamental conferir o prazo de liquidação, a remuneração, as condições de resgate e a instituição emissora. CDBs podem ter cobertura do Fundo Garantidor de Créditos dentro dos limites e regras vigentes, mas essa proteção não elimina todos os riscos nem substitui a avaliação do produto. Uma taxa divulgada em percentual do CDI não é o retorno líquido que será recebido.
Poupança
A poupança é simples, conhecida e tem regras de rendimento próprias. Uma vantagem prática é a facilidade de uso; a limitação é que sua remuneração pode ficar abaixo da de outras alternativas de renda fixa, dependendo das condições econômicas. Também é importante entender a data de aniversário: retirar antes dela pode afetar o rendimento daquele período. Para quem prioriza simplicidade, pode servir como ponto de partida, mas vale comparar com opções de liquidez e risco semelhantes.
Em geral, evite colocar a reserva do aparelho em ativos muito voláteis, como ações ou criptomoedas, se a compra tem data próxima e o valor não pode cair justamente quando for necessário. A possibilidade de retorno maior vem acompanhada de risco maior. A meta do iPhone também não deve competir com uma reserva de emergência: dinheiro destinado a imprevistos precisa continuar disponível para necessidades essenciais.
Três métodos para manter os aportes em dia
- Transferência automática: programe o envio de um valor para uma conta ou investimento logo após receber o salário. O benefício é reduzir a chance de gastar o dinheiro antes de poupar. Confira se a aplicação escolhida aceita o aporte automático e se o valor não prejudica contas prioritárias.
- Planilha manual: registre entradas, depósitos, saldo e preço atualizado do aparelho. Na tela, você verá uma tabela simples com uma linha por mês e um campo de “meta restante”. É uma opção transparente e flexível, mas depende de atualização disciplinada e pode conter erros de digitação.
- Aplicativo de orçamento: use uma ferramenta de finanças pessoais para categorizar os aportes como uma meta específica. O aplicativo pode facilitar o acompanhamento visual, mas os recursos variam e a conexão com contas bancárias envolve compartilhamento de dados. Verifique permissões, política de privacidade e segurança antes de conectar serviços.
Recomendamos começar pelo método mais simples que você realmente manterá. Uma transferência automática tende a ser eficiente para criar consistência; a planilha oferece mais controle sobre as premissas; e o aplicativo pode ser útil para quem já acompanha o orçamento pelo celular. Nenhum deles substitui a conferência periódica do preço e do saldo.
Passo a passo para montar um plano realista
- Escolha a versão e o preço de referência. Anote modelo, armazenamento e preço à vista. Não compare o preço de uma versão básica com o de uma configuração mais cara.
- Defina a data provável da compra. Escolha um prazo de 12, 24 ou 36 meses, por exemplo. Um prazo maior reduz o aporte mensal, mas aumenta a incerteza sobre o preço futuro.
- Calcule o aporte sem rendimento. Divida a meta pelo número de meses. Essa conta cria um piso de planejamento e evita depender de uma rentabilidade otimista.
- Escolha onde guardar. Para um objetivo de curto prazo, compare liquidez, risco, impostos, taxas e prazo de resgate. Não escolha apenas pela maior taxa anunciada.
- Automatize e acompanhe. Na planilha ou no aplicativo, procure o campo de meta e observe o saldo acumulado e a diferença para o objetivo. Se a tela mostrar uma projeção de rendimento, trate-a como estimativa, não como saldo garantido.
- Revise periodicamente. Atualize o preço e ajuste o valor mensal se necessário. Se a meta ficar distante, considere um prazo maior ou um aparelho mais adequado ao orçamento.
- Compare novamente perto da compra. Confira o preço à vista, o total parcelado e as condições da loja. Descontos, disponibilidade e políticas de pagamento podem ter mudado.
Erros comuns ao juntar dinheiro para um celular caro
- Contar com rendimento certo: aplicações têm regras e resultados que dependem do produto e do período. Projeções não garantem retorno futuro.
- Ignorar impostos e custos: a rentabilidade bruta pode ser diferente do valor líquido disponível para a compra.
- Confundir desconto com lucro: economizar no preço à vista e receber rendimento são efeitos diferentes, embora ambos possam reduzir o esforço financeiro total.
- Usar a reserva de emergência: o celular é uma meta de consumo, não uma emergência financeira.
- Assumir que o preço ficará igual: câmbio, inflação e decisões comerciais podem alterar o valor no Brasil.
- Escolher um investimento incompatível com o prazo: uma opção com risco de oscilação pode obrigar o investidor a vender em um momento desfavorável.
O que a notícia indica sobre o mercado de celulares premium
Os preços citados pelo InfoMoney — incluindo modelos Pro acima de R$ 10 mil e configurações de maior capacidade que chegam a valores ainda mais elevados — reforçam uma tendência já familiar no segmento premium: o aparelho deixou de ser uma compra trivial para muitos consumidores. A notícia também menciona o iPhone Duo como o primeiro dobrável da Apple e informa preço de até R$ 21.999. Como preços e disponibilidade podem variar, confirme as informações em canais oficiais antes de tomar uma decisão de compra.
Para o consumidor, o efeito prático é que o planejamento financeiro passa a fazer parte da escolha tecnológica. Não basta perguntar qual modelo tem a melhor câmera ou o maior armazenamento; também vale calcular o custo por ano de uso, a necessidade de troca e a possibilidade de comprar uma geração anterior. Se um aparelho durar mais tempo e atender às necessidades, o custo anual pode ser menor do que trocar pelo modelo mais recente em intervalos curtos.
O caminho mais útil, portanto, não é prever com exatidão o preço daqui a três anos, mas construir uma meta flexível. Acompanhar a evolução dos preços, poupar com regularidade e preservar a liquidez dá ao comprador mais opções: pagar à vista se a oferta compensar, parcelar sem juros se as condições forem melhores ou adiar a compra sem comprometer o orçamento.
Perguntas frequentes
Quanto preciso guardar por mês para comprar o iPhone 18 Pro Max em dois anos?
Sem considerar rendimentos, seriam cerca de R$ 487,46 por mês para alcançar R$ 11.699,10, o preço à vista citado na notícia, ou R$ 541,63 por mês para atingir R$ 12.999. São estimativas simples: o preço pode mudar, e o valor final depende das condições disponíveis na data da compra.
O rendimento da simulação da Rico é garantido?
Não. A simulação é uma projeção baseada em premissas. Como a notícia não informa todos os detalhes do cálculo, não é possível reproduzi-la integralmente nem assegurar que outra aplicação terá o mesmo resultado. Rentabilidade, impostos, custos e datas dos depósitos influenciam o saldo final.
É melhor pagar à vista ou parcelar?
Compare o preço à vista com a soma total das parcelas e verifique se o parcelamento é realmente sem juros. O pagamento à vista pode ser vantajoso quando o desconto é significativo e não compromete as finanças. Já o parcelamento pode preservar liquidez, desde que não aumente o preço e caiba no orçamento sem gerar dívida difícil de administrar.
Posso investir em ações ou criptomoedas para juntar o dinheiro mais rápido?
Isso envolve risco de perdas e oscilações que podem coincidir com a data planejada para a compra. Para uma meta de curto prazo, a prioridade costuma ser preservar o valor e ter acesso ao dinheiro, não buscar o maior retorno possível. A escolha deve considerar o prazo e a tolerância a risco de cada pessoa.
Devo usar a reserva de emergência para comprar o aparelho?
Em geral, não. A reserva existe para lidar com situações inesperadas, como perda de renda ou despesas urgentes. Uma compra planejada deve ter uma meta separada, para que a aquisição do celular não deixe o orçamento desprotegido.
E você, já testou essa funcionalidade? Conte sua experiência (ou dúvidas) nos comentários! Se este guia te ajudou, compartilhe com alguém que também precisa saber disso. E para receber nossos tutoriais e análises em primeira mão, assine a newsletter do Tech Advisor Brasil.