Imagine uma empresa que, sozinha, detém o monopólio da tecnologia capaz de produzir os processadores mais avançados do planeta — os mesmos que equipam smartphones de última geração, data centers de inteligência artificial e sistemas militares de alta precisão. Agora imagine que essa empresa praticamente não vende nada para a Europa. Foi exatamente isso que ficou evidenciado nos resultados do segundo trimestre de 2026 divulgados pela ASML, gigante neerlandesa dos sistemas de litografia. Segundo o portal Sapo.pt, o continente europeu ficou abaixo de 1% nas vendas de equipamentos da companhia, um dado que soa como um alarme silencioso para a soberania tecnológica do bloco.
Este não é apenas um número frio de balanço financeiro. É o retrato de uma assimetria estrutural que afeta desde o preço do seu próximo smartphone até a capacidade da Europa de participar da corrida global pela inteligência artificial. Ao longo desta análise, vamos dissecar o que está por trás desse dado, por que ele importa, o que está sendo feito para mudar o cenário e — mais importante — como isso se conecta ao seu cotidiano.
ASML em números: entendendo o monopólio silencioso que move a indústria
Para compreender a gravidade do cenário, é preciso primeiro entender o tamanho do protagonismo da ASML. Fundada em 1984 em Veldhoven, nos Países Baixos, a empresa é a única no mundo capaz de fabricar máquinas de litografia por ultravioleta extremo (EUV), tecnologia essencial para gravar transistores em escalas de 5, 3 e, em breve, 2 nanômetros.
Cada máquina EUV da ASML custa entre 200 e 380 milhões de euros, pesa cerca de 150 toneladas e reúne mais de 100 mil peças vindas de uma cadeia de suprimentos que envolve empresas alemãs, americanas e japonesas. Quando um fabricante como a TSMC, Samsung ou Intel quer produzir os chips mais avançados do mundo, não há alternativa no mercado: precisa comprar da ASML.
Os bastidores da tecnologia EUV
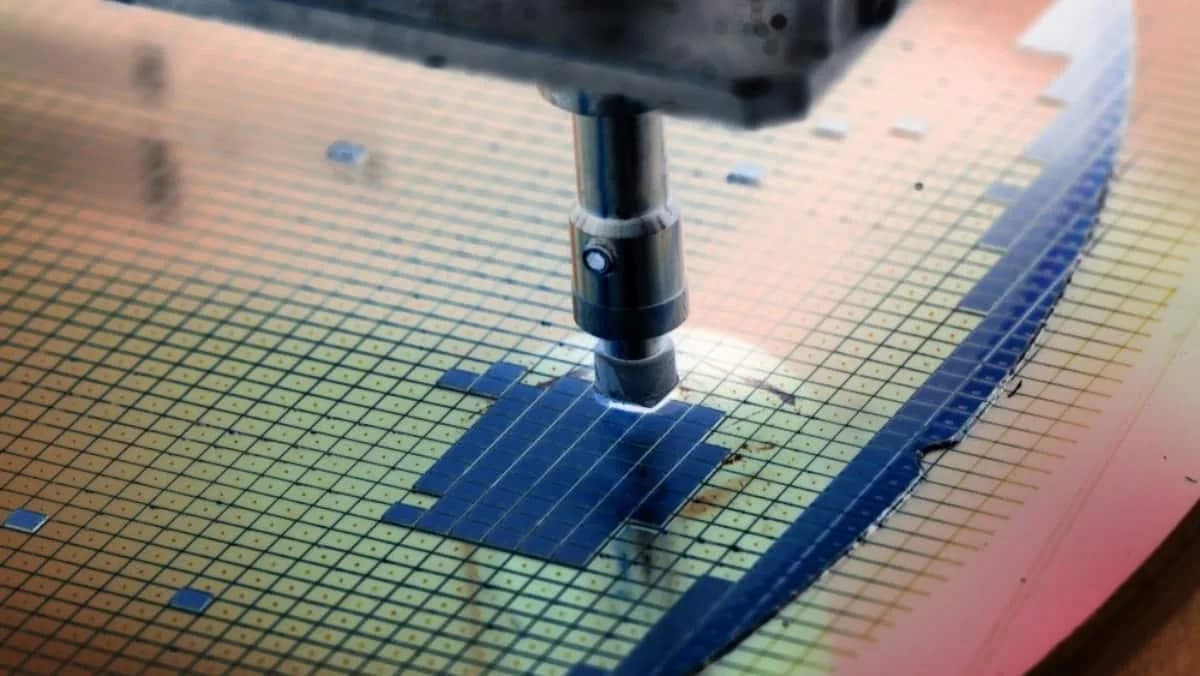
O processo EUV utiliza luz com comprimento de onda de 13,5 nanômetros para "desenhar" circuitos microscópicos em pastilhas de silício. Para colocar isso em perspectiva: é como conseguir focalizar um raio laser na espessura de um único fio de DNA humano. Essa precisão absurda é o que permite que bilhões de transistores caibam em um chip do tamanho de uma unha.
Na prática, ao visitar uma fábrica equipada com essas máquinas — como a planta da TSMC em Hsinchu, Taiwan —, você se depara com salas limpas iluminadas por luz amarela (para não interferir no processo fotossensível), com robôs automatizados movendo wafers em cassetes de 300 mm. Cada wafer passa por dezenas de etapas de litografia, e qualquer vibração mínima é capaz de arruinar lotes inteiros que valem milhões.
O dado chocante: menos de 1% das vendas veio da Europa
Os números divulgados no relatório trimestral da ASML pintam um quadro eloquente:
- Coreia do Sul: 43% das vendas de sistemas de litografia no 2T 2026
- Taiwan: 30%
- China: 14%
- Estados Unidos: 9%
- Japão: 4%
- Europa: menos de 1%
O vice-presidente executivo da ASML, Frank Heemskerk, foi direto ao explicar o motivo: a empresa praticamente não vende na Europa porque o continente não está investindo o suficiente na construção de novas fábricas de chips. É uma relação de causa e efeito quase brutal: sem fábricas, não há necessidade de comprar as máquinas que fabricam chips.
Por que esse número não é apenas cosmético
Vale destacar uma nuance importante: o valor de "menos de 1%" se refere especificamente à venda de sistemas de litografia, não a toda a atividade comercial da ASML no continente. A empresa continua mantendo operações de P&D, serviços de manutenção e parcerias em países como Alemanha, França e Irlanda. Ainda assim, conforme apontou o Sapo.pt, o indicador expõe uma concentração perigosa da produção de semicondutores em regiões asiáticas.
Para quem observa o setor, o dado confirma uma tendência que se arrasta há pelo menos uma década: a Europa é excelente em projetar chips (empresas como Infineon, STMicroelectronics e NXP são referências mundiais em semicondutores analógicos e de potência), mas falhou em construir a capacidade de fabricá-los em escala de ponta.
A geografia da dependência: quem está comprando e por quê
Coreia do Sul (43%) — A nova fronteira da memória avançada
O salto coreano se deve principalmente aos investimentos bilionários da Samsung e da SK Hynix em plantas de memórias HBM (High Bandwidth Memory), componentes críticos para chips de IA generativa como os GPUs da NVIDIA. Seul lançou em 2024 um pacote de US$ 19 bilhões para se tornar a maior potência mundial em semicondutores até 2042, e os números de 2026 mostram que a estratégia está funcionando.
Taiwan (30%) — O coração da lógica avançada
A TSMC, cliente histórica da ASML, segue expandindo suas fábricas em Hsinchu, Tainan e, mais recentemente, no Arizona (EUA) e Kumamoto (Japão). Mesmo com os investimentos de diversificação geográfica, Taiwan continua concentrando a produção dos chips lógicos de 3 nm e 2 nm que equipam os iPhones, Macs e processadores de IA mais cobiçados do mundo.
China (14%) — Sob sanções, mas ainda relevante
Apesar das restrições dos EUA à exportação de máquinas EUV para a China, Pequim segue comprando sistemas DUV (litografia por ultravioleta profundo, uma geração anterior) e peças de reposição. A SMIC, principal fundidora chinesa, está usando artifícios técnicos para tentar produzir chips de 7 nm sem acesso à tecnologia EUV mais avançada.
Estados Unidos (9%) — O retorno da manufatura
O CHIPS and Science Act, aprovado em 2022 com US$ 52 bilhões em subsídios, já começa a dar frutos. A Intel, TSMC e Samsung estão construindo megafábricas no Arizona, Ohio e Texas. Ainda assim, a parcela americana nas vendas da ASML é menor do que muitos analistas esperavam, porque as fábricas americanas só começaram a entrar em operação plena em 2025 e 2026.
O que a Europa está fazendo (e por que não é suficiente)
Em 2023, a União Europeia aprovou o European Chips Act, com a meta ambiciosa de dobrar a participação do bloco na produção global de semicondutores até 2030 — saindo de cerca de 9% para 20%. Para isso, foram anunciados €43 bilhões em investimentos públicos e privados.
Três anos depois, o saldo é modesto:
- A Intel adiou a construção de sua megafábrica em Magdeburg, Alemanha, citando custos altos e demanda incerta.
- A TSMC estuda uma fábrica em Dresden, mas em escala muito menor que suas operações taiwanesas.
- A Wolfspeed e a Infineon expandiram unidades na Alemanha, mas focadas em chips de potência para carros elétricos, não em lógica avançada.
Na prática, o que se vê nos relatórios setoriais é que o investimento europeu se concentra em chips maduros (nós de 28 nm ou mais), úteis para indústria automotiva e eletrodomésticos, mas irrelevantes para a corrida da IA e da computação de alta performance.
Os obstáculos estruturais que travam o continente
Não é por falta de vontade que a Europa patina — é por uma combinação de fatores:
- Custo de energia: Fabricar chips exige quantidades massivas de eletricidade e água. Na Europa, o kWh industrial chega a custar o dobro do praticado nos EUA.
- Burocracia: Licenças ambientais e processos de aprovação podem levar de 3 a 5 anos, contra 12 a 18 meses em estados americanos como Arizona e Texas.
- Falta de mão de obra qualificada: A ASML estima que precisará contratar 20 mil engenheiros nos próximos cinco anos. A Europa não forma técnicos em ritmo suficiente.
- Indisponibilidade de fornecedores locais: Mesmo que a Europa construa fábricas, depende de produtos químicos, gases ultrapuros e equipamentos de wafer da Ásia e dos EUA.
O impacto real no consumidor: como essa assimetria afeta o seu bolso
Você pode estar se perguntando: "Tudo bem, mas o que isso muda na minha vida?" A resposta é: bastante, mesmo que indiretamente.
Preços e disponibilidade
Quando 73% da capacidade de fabricação de chips avançados está concentrada em Coreia do Sul e Taiwan, qualquer terremoto, tensão geopolítica ou pandemia na Ásia pode provocar escassez global. Foi exatamente o que aconteceu entre 2020 e 2022, quando a falta de semicondutores paralisou montadoras europeias como Volkswagen e Renault, gerando perdas de centenas de bilhões de euros.
Inovação
Sem fábricas próprias de ponta, empresas europeias de design de chips (como a ARM no Reino Unido ou a ASML nos Países Baixos) precisam enviar seus projetos para fabricação no exterior, criando uma dependência que pode ser explorada em momentos de crise. Em 2024, por exemplo, os EUA pressionaram a Holanda a restringir vendas de equipamentos para a China — uma decisão que afetou diretamente a ASML, mas ilustra como o controle geopolítico sobre a produção é real.
Segurança e soberania
Para a União Europeia, manter o acesso à fabricação de chips avançados é uma questão de soberania tão vital quanto o gás natural foi nos últimos anos. Chips são essenciais para sistemas de defesa, redes 5G, infraestrutura crítica e, cada vez mais, para o treinamento de modelos de IA generativa — área em que a Europa já está significativamente atrás dos EUA e da China.
Cenários para os próximos cinco anos: o que esperar
Projetar o futuro da indústria de semicondutores é um exercício de alto risco, mas algumas tendências já se consolidam. Ao analisar os movimentos de mercado em 2026, identificamos três cenários plausíveis:
Cenário pessimista — A estagnação europeia
A Europa continua investindo apenas em chips maduros e automotivos. Sua participação global cai de 9% para 7% até 2030. A corrida da IA é vencida por EUA e China, e a Europa se torna importadora líquida de tecnologia crítica. A dependência de Taiwan e Coreia se aprofunda, e o continente paga um prêmio geopolítico por isso.
Cenário moderado — Acelerar o que existe
O European Chips Act ganha força revisado, com regras fiscais mais atrativas e processos de licenciamento unificados. A fábrica da TSMC em Dresden e os investimentos da Infineon e STMicroelectronics começam a produzir em escala, ainda que em nós de 7 a 5 nm — não na vanguarda, mas com relevância estratégica. A Europa alcança 13% de participação global.
Cenário otimista — A virada inesperada
Uma crise em Taiwan (em torno de 2027-2028) força os EUA e a Europa a acelerarem a transferência de tecnologia. A Intel, com seu programa 18A, consegue oferecer uma alternativa viável à TSMC em 2 nm. A Europa aproveita o vácuo para atrair fábricas com incentivos agressivos. A fatia europeia sobe para 15-18% até 2030.
O que você, profissional ou entusiasta de tecnologia, pode fazer agora
Mesmo que o tema pareça distante, há ações práticas que podem ajudar a preparar o setor (e a você mesmo) para essa nova realidade:
- Acompanhe relatórios trimestrais da ASML: São verdadeiras "radiografias" da indústria global e podem ser encontrados gratuitamente no site de relações com investidores da empresa.
- Invista em formação técnica: Engenheiros de processos de semicondutores estão entre os profissionais mais disputados do mundo. Cursos técnicos em fotolitografia, química de materiais e cleanroom operations têm altíssima empregabilidade.
- Considere fornecedores europeus ao comprar tecnologia: Sempre que possível, prefira equipamentos que utilizem chips projetados ou fabricados na Europa (como os da Infineon em sistemas automotivos).
- Apoie políticas públicas de incentivo: Pressione representantes eleitos por mais investimento em P&D e em infraestrutura de semicondutores no Brasil e na Europa.
- Diversifique sua cadeia de suprimentos: Se você é empresário, evite depender de um único fornecedor asiático de componentes críticos.
Perguntas frequentes (FAQ)
1. O que é exatamente a ASML e por que ela é tão importante?
A ASML é uma empresa neerlandesa que fabrica as máquinas usadas para gravar os circuitos em chips de silício. Ela é a única no mundo capaz de produzir sistemas de litografia EUV, essenciais para chips abaixo de 7 nm. Sem ela, não existiriam os processadores mais avançados que usamos hoje em smartphones, computadores e data centers.
2. Por que a Europa não compra mais da ASML se a empresa é europeia?
Apesar de a ASML estar sediada na Holanda, suas vendas seguem a demanda do mercado. A Europa simplesmente não está construindo novas fábricas de chips avançados em escala suficiente, então não precisa comprar muitas máquinas. É um reflexo da falta de investimento do bloco em manufatura de semicondutores de ponta.
3. O European Chips Act vai resolver esse problema?
Parcialmente. O programa destinou €43 bilhões para impulsionar a produção europeia, mas os resultados até 2026 foram modestos. Especialistas avaliam que serão necessários ajustes burocráticos, incentivos fiscais mais agressivos e maior coordenação entre os países-membros para que a meta de 20% de participação global até 2030 seja alcançada.
4. A China está realmente comprando 14% das máquinas da ASML mesmo sob sanções?
Sim. As sanções americanas e holandesas impedem a venda de sistemas EUV avançados para a China, mas a ASML ainda pode vender máquinas DUV (geração anterior) e serviços de manutenção. A China também continua comprando componentes e peças de reposição para suas fábricas existentes.
5. Como essa concentração de produção pode afetar o consumidor final?
Qualquer interrupção na produção em Taiwan ou Coreia do Sul (por motivos geopolíticos, climáticos ou sanitários) pode gerar escassez global de chips, elevando preços de eletrônicos, automóveis e eletrodomésticos. Foi o que aconteceu na crise de 2020-2022, e pode se repetir.
6. Existem alternativas reais à tecnologia da ASML?
No curto prazo, não. Diversas empresas e startups estão pesquisando novas técnicas de litografia (como a nanoimprint lithography da Canon ou sistemas de litografia por elétrons), mas nenhuma consegue a mesma combinação de precisão, escala e custo da tecnologia EUV da ASML. O monopólio deve permanecer por pelo menos mais uma década.
Considerações finais: um problema que exige mais do que dinheiro
O dado de menos de 1% nas vendas da ASML para a Europa não é um acidente — é o sintoma de uma escolha estratégica que o continente vem fazendo há décadas: ser excelente em projetar, mas hesitante em fabricar. Reverter esse quadro exige mais do que injetar bilhões em subsídios. Exige vontade política, reforma regulatória, investimento em educação técnica e, acima de tudo, uma visão de longo prazo que resista aos ciclos eleitorais.
Enquanto isso, a bola está com a Ásia — e a Europa segue pagando o preço de não ter apostado na indústria que, ironicamente, abriga a empresa mais valiosa da sua história tecnológica.
E você, já testou essa funcionalidade? Conte sua experiência (ou dúvidas) nos comentários! Se este guia te ajudou, compartilhe com alguém que também precisa saber disso. E para receber nossos tutoriais e análises em primeira mão, assine a newsletter do Tech Advisor Brasil.